Nous avons sélectionné pour vous. Ce n’est pas le bon lieu? Vous pouvez le changer à tout moment.


Les fonds négociés en Bourse : une famille de placements à découvrir
Vous entendez de plus en plus parler des « fonds négociés en Bourse » et vous vous demandez ce qui les distingue des fonds communs de placement* ? Voici l’essentiel de ce qu’il faut savoir sur ce type d’investissement.
26 octobre 2026
Les fonds négociés en Bourse, souvent désignés par leur acronyme « FNB », occupent une place grandissante dans les portefeuilles d’investissement des Canadiens. Derrière ce nom et ces trois lettres se cache toutefois une famille de placements plus diversifiée qu’on pourrait le croire.
Des fonds qui se négocient comme des actions
Comme un fonds commun de placement, un FNB regroupe l’argent de nombreux investisseurs afin de construire un portefeuille de titres : actions, obligations, instruments du marché monétaire ou autres actifs.
La différence entre les deux tient principalement à la façon d’acheter et de vendre les parts. Celles d’un fonds commun sont généralement souscrites ou rachetées auprès du fonds, à un prix calculé à la fin de la journée selon la valeur de son actif. Les parts d’un FNB, elles, sont plutôt inscrites à une Bourse et peuvent s’y négocier pendant les heures d’ouverture, comme les actions d’une société. Leur prix varie donc au fil de la séance, en fonction des transactions effectuées en Bourse, tout en demeurant généralement près de la valeur des titres détenus par le fonds.
Un marché en croissance
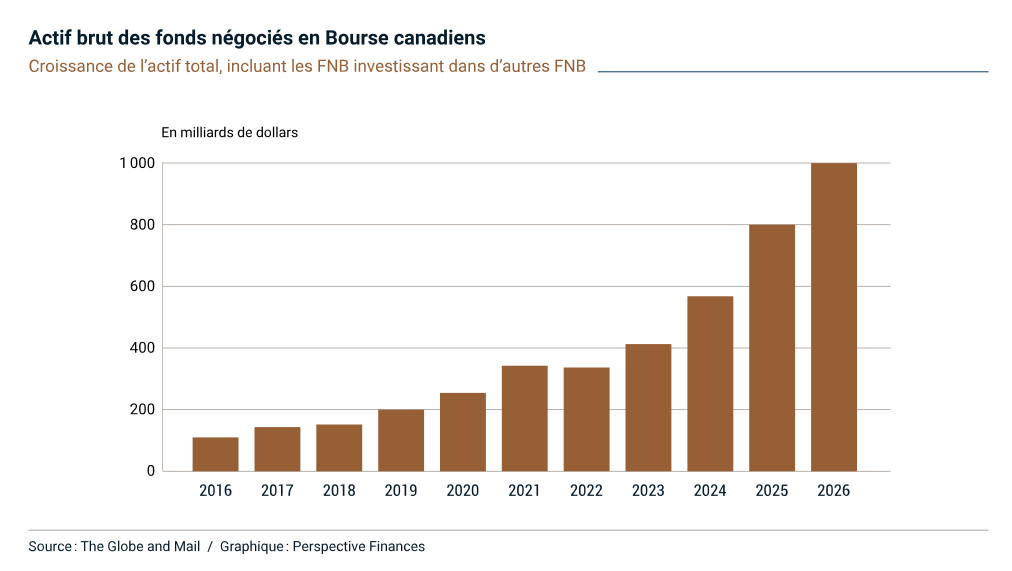
Le premier FNB au Canada – et au monde – a été lancé en 1990. Depuis, l’offre s’est considérablement élargie et compte maintenant quelque 2 000 FNB différents au Canada seulement. Les FNB canadiens détenaient un total de quelque 1 000 milliards de dollars en actif sous gestion au milieu de 2026 (incluant les fonds détenant d’autres fonds), comparativement à environ 100 milliards il y a 10 ans. Cette progression semble traduire un intérêt croissant des investisseurs pour ces véhicules de placement.
Plusieurs façons d’utiliser les FNB
Comme les fonds communs de placement, les FNB se déclinent en catégories qui répondent à des besoins différents. En voici les trois principales.
Les FNB indiciels
Les FNB indiciels sont considérés comme des instruments de placement à « gestion passive ». Leur gestionnaire, en effet, ne cherche pas à sélectionner les titres qui lui permettront de surclasser le marché : il vise plutôt à reproduire le plus fidèlement possible la composition et le rendement d’un indice, par exemple un indice boursier canadien, un indice d’actions mondiales ou un indice obligataire.
Cette approche favorise la diversification du portefeuille, puisqu’elle permet d’être exposé à plusieurs titres en une seule opération, à condition bien sûr que l’indice soit lui-même diversifié (pour plus de renseignements sur les indices boursiers, consultez cet article). En outre, comme la sélection des placements repose sur des règles prédéterminées, les frais de gestion sont habituellement moins élevés que ceux des fonds à gestion active. Enfin, le rendement du FNB se rapproche généralement de celui de l’indice sous-jacent, après déduction des frais et prise en compte de certaines variables.
Les FNB à gestion active
Un FNB peut aussi être géré activement. Dans ce cas, une équipe de gestion choisit les titres, ajuste leur pondération et peut modifier le portefeuille selon son analyse des marchés. L’objectif peut être de surpasser le rendement d’un indice de référence, de produire un revenu, de réduire la volatilité ou d’appliquer une stratégie particulière.
Cette expertise et cette gestion active entraînent généralement des frais de gestion plus élevés que ceux d’un FNB indiciel. Et, comme pour tout fonds à gestion active, le choix entre un fonds ou un autre devrait reposer sur une analyse de la stratégie, de l’expérience du gestionnaire, des frais, des risques et de la constance des résultats.
Les portefeuilles de FNB
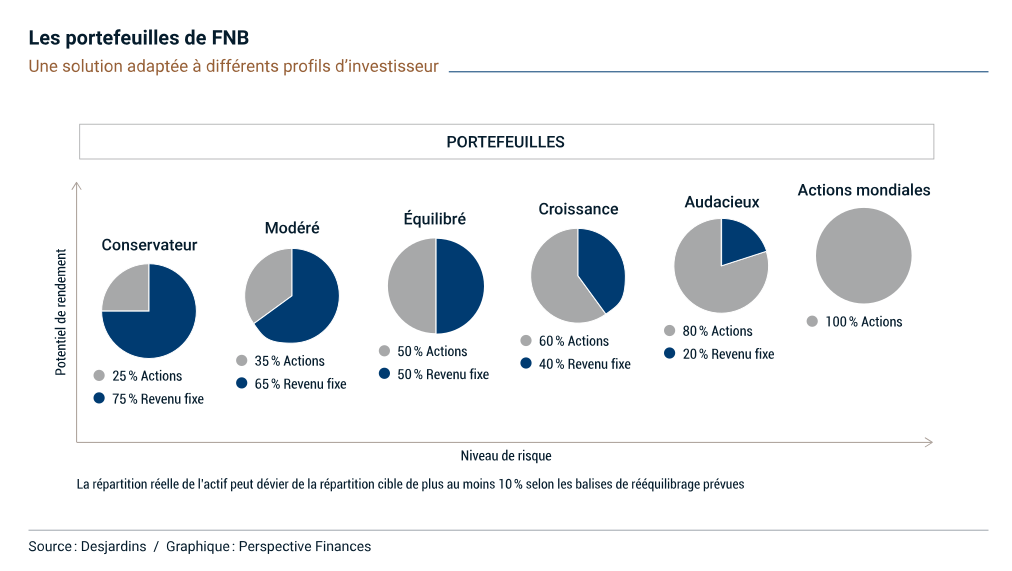
Enfin, il existe des fonds communs de placement et des fonds négociés en Bourse dont les placements sous-jacents sont principalement… des FNB, le plus souvent indiciels. Les gestionnaires de ces portefeuilles établissent une répartition d’actif entre les actions, les titres à revenu fixe et les différents marchés, sélectionnent des FNB en conséquence, et suivent l’évolution des valeurs afin de rééquilibrer périodiquement le portefeuille. Comme on peut le voir dans les exemples suivants, l’investisseur peut ainsi choisir une solution unique correspondant à son profil de risque, sans avoir à acheter lui-même les FNB individuels.
Voir plus loin que les trois lettres
Comme on peut le voir, l’étiquette « FNB » décrit d’abord une structure de placement et un mode de négociation, lesquels s’appliquent à un grand nombre de produits très différents. Certains FNB suivent de vastes marchés ; d’autres se concentrent sur un secteur, une région ou une approche spécialisée.
Avant d’investir, il est donc recommandé d’examiner les actifs détenus, les frais, la liquidité, le risque, l’horizon de placement et la place que le fonds occupera dans l’ensemble de son portefeuille. Chaque approche peut avoir sa place dans votre stratégie, selon votre profil d’investisseur, votre tolérance au risque et vos objectifs financiers.
Votre conseiller peut vous aider à déterminer laquelle vous convient le mieux.
* Les fonds communs de placement sont offerts par l’entremise de représentants en épargne collective rattachés à SFL Gestion de patrimoine, nom commercial utilisé par Gestion de patrimoine Worldsource Inc., une entité du Mouvement Desjardins.
Les sources suivantes ont été utilisées dans la rédaction de cet article.
Autorité des marchés financiers, « Fonds négociés en Bourse (FNB) »; « Fonds communs de placement ».
Canadian ETF Association, « Canadian ETF Assets and Flows ».
Desjardins, « Portefeuilles Desjardins FNB ».
Desjardins Courtage en ligne, « Que sont les FNB? ».
Investment Executive, « Canadian ETF flows surpassed the $100B asset mark in first half of 2026 ».
Organisme canadien de réglementation des investissements, « Types de placements et types de comptes ».
The Globe and Mail, « How Canada hit $1-trillion in gross ETF assets ».
TMX, « Toronto Stock Exchange celebrates 35 years of ETF innovation ».