Découvrez une approche qui peut aider à planifier vos décaissements, tout en offrant un potentiel de rendement lié aux marchés financiers.

Quel rôle les billets à capital protégé peuvent-ils jouer dans vos décaissements à la retraite?

Découvrez une approche qui peut aider à planifier vos décaissements, tout en offrant un potentiel de rendement lié aux marchés financiers.

26 octobre 2026

C’est un dilemme classique pour les personnes qui approchent de la retraite ou l’ont déjà prise : on souhaite pouvoir compter sur des sommes disponibles à des moments déterminés, mais on aimerait bien, néanmoins, ne pas faire une croix sur les marchés boursiers et leur croissance potentielle. Les billets à capital protégé peuvent représenter une solution intermédiaire entre ces deux objectifs. 

Découvrez pourquoi et comment, en quatre points, dans cette infographie.


[Si vous souhaitez vous familiariser d’abord avec cet outil financier, consultez cet article.]
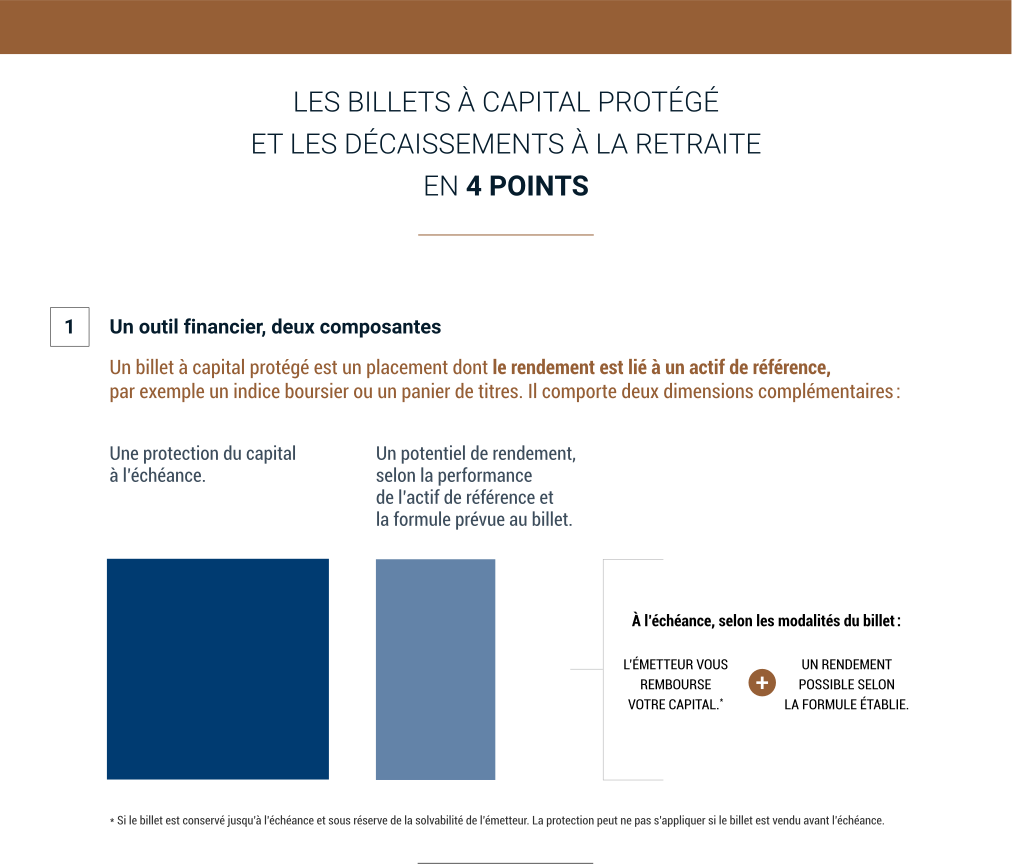
Infographie intitulée « Les billets à capital protégé et les décaissements à la retraite en 4 points ». Le premier point, « Un outil financier, deux composantes », explique qu’un billet à capital protégé est un placement dont le rendement est lié à un actif de référence, par exemple un indice ou un panier de titres. Le schéma est divisé en deux blocs principaux placés côte à côte. À gauche, un grand rectangle bleu foncé représente la protection du capital à l’échéance. À droite, un rectangle vertical bleu pâle, plus étroit, représente le potentiel de rendement, selon la performance de l’actif de référence et la formule prévue au billet. Plus à droite, un petit encadré résume ce qui se produit à l’échéance, selon les modalités du billet : l’émetteur rembourse le capital, et un rendement possible peut s’ajouter selon la formule établie. Une note précise que la protection s’applique si le billet est conservé jusqu’à l’échéance, sous réserve de la solvabilité de l’émetteur, et qu’elle peut ne pas s’appliquer si le billet est vendu avant l’échéance.
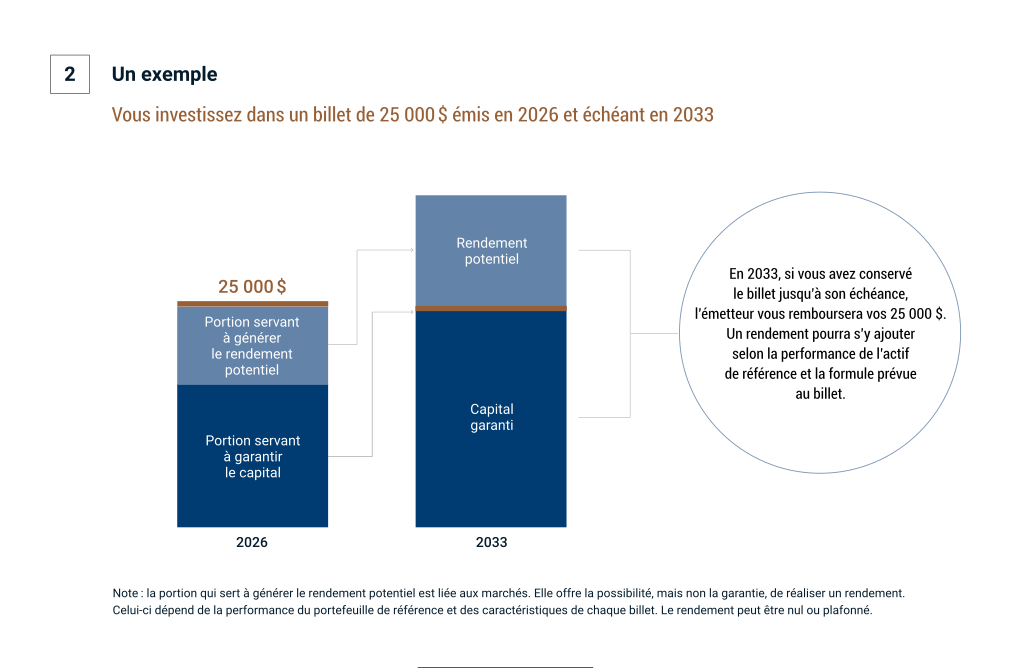
Schéma illustrant un exemple de placement de 25 000 $ dans un billet à capital protégé émis en 2026 et venant à échéance en 2033. À gauche, une colonne représente le billet au moment de l’investissement. Elle est divisée en deux sections : une portion servant à garantir le capital et une portion servant à générer un rendement potentiel. À droite, une deuxième colonne représente le billet à l’échéance. La partie inférieure indique le capital garanti, tandis que la partie supérieure indique le rendement potentiel. Deux flèches relient les composantes de départ aux composantes correspondantes à l’échéance. Un encadré placé à droite précise qu’en 2033, si le billet a été conservé jusqu’à son échéance, l’émetteur rembourse les 25 000 $, auxquels un rendement peut s’ajouter selon la performance de l’actif de référence et la formule prévue au billet. Une note indique que le rendement peut être nul ou plafonné.
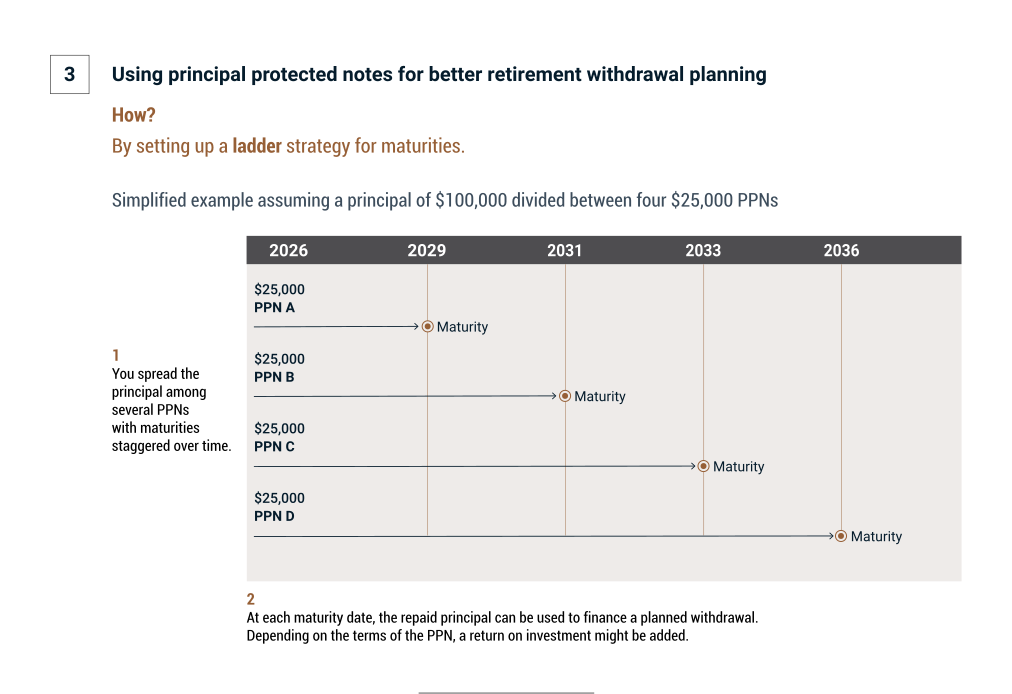
Schéma montrant comment des billets à capital protégé peuvent être échelonnés dans le temps pour mieux planifier certains décaissements à la retraite. L’exemple suppose un capital total de 100 000 $ réparti entre quatre billets de 25 000 $. Au centre, une ligne du temps horizontale présente quatre années d’échéance : 2029, 2031, 2033 et 2036. Sur la gauche, les quatre billets, désignés A, B, C et D, sont listés verticalement. Chaque billet est relié à son année d’échéance respective dans la ligne du temps. Le billet A arrive à échéance en 2029, le billet B en 2031, le billet C en 2033 et le billet D en 2036. Un encadré explique que le capital est réparti entre plusieurs billets dont les échéances sont décalées dans le temps. Un second encadré précise qu’à chaque échéance, le capital remboursé peut servir à financer un décaissement prévu, et qu’un rendement peut s’y ajouter, sans toutefois être garanti.
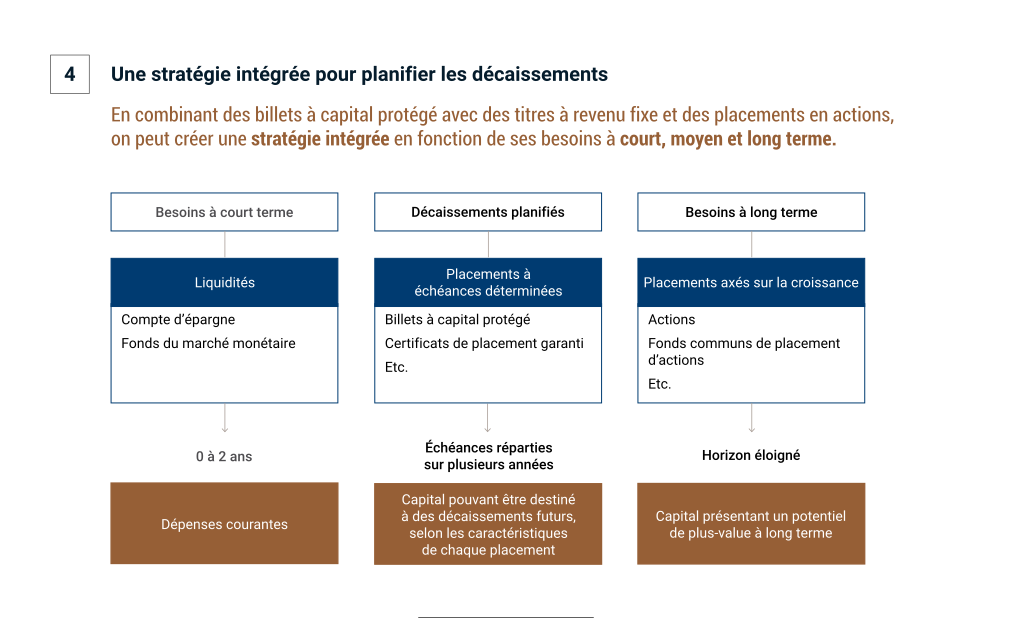
Schéma présentant les billets à capital protégé comme un complément possible à d’autres véhicules de placement dans une stratégie de décaissement à la retraite. Le visuel est organisé en trois colonnes. La première colonne, à gauche, porte sur les besoins à court terme. Elle présente les liquidités, comme le compte d’épargne et les fonds du marché monétaire, associées à un horizon de 0 à 2 ans et aux dépenses courantes. La deuxième colonne, au centre, porte sur les décaissements planifiés. Elle présente les placements à échéances déterminées, dont les billets à capital protégé et les certificats de placement garanti, avec des échéances réparties sur plusieurs années. Cette colonne précise que le capital peut être destiné à des décaissements futurs, selon les caractéristiques et les risques de chaque placement. La troisième colonne, à droite, porte sur la croissance à long terme. Elle présente les placements axés sur la croissance, comme les actions et les fonds communs de placement d’actions, généralement dans une perspective à long terme. L’ensemble du schéma montre comment différents types de placements peuvent répondre à des besoins distincts selon l’horizon de temps.
Encadré de conclusion invitant les personnes qui approchent de la retraite ou qui y sont déjà à consulter leur conseiller afin de déterminer si les billets à capital protégé conviennent à leur situation, à leur horizon de placement et à leur stratégie de décaissement.

Note : 
Les fonds communs de placement sont offerts par l’entremise de représentants en épargne collective rattachés à SFL Gestion de patrimoine, nom commercial utilisé par Gestion de patrimoine Worldsource Inc., une entité du Mouvement Desjardins.

Les sources suivantes ont été utilisées dans la rédaction de cet article.

Autorité des marchés financiers, « Billets à capital protégé (BCP) » ; « Ligne directrice sur les billets à capital protégé ».

Britannica Money, « Retirement bucket strategy ».

Desjardins Fonds, « Billets Desjardins à capital protégé ». 

Fidelity, « Put time on your side with this simple retirement strategy ».

Halo Investing, « How Laddering Structured Notes Reduces Risk and Improves Portfolio Management ».

Investopedia, « What Is a Principal-Protected Note (PPN)? Benefits and Risks Explained » ; « Bond Ladder: Overview, Benefits, and Examples ».

Morningstar, « The Bucket Approach to Retirement Allocation ». 

Organisme canadien de réglementation des investissements, « Examen de conformité portant sur les billets à capital protégé ».