Nous avons sélectionné pour vous. Ce n’est pas le bon lieu? Vous pouvez le changer à tout moment.


Avez-vous besoin d’une assurance maladies graves…
… si l’assurance collective de votre employeur vous protège déjà?
26 octobre 2026
Plusieurs entreprises offrent à leurs employés un ensemble d’avantages sociaux qui prévoient différentes couvertures d’assurance. Les protections offertes peuvent inclure, par exemple, le remboursement de certains soins dentaires et de santé, de même que des prestations en cas d’invalidité ou de maladie grave. Mais ces protections sont-elles suffisantes pour faire face aux conséquences financières d’un diagnostic important?
La réponse : peut-être pas toujours. Voici pourquoi.
Une distinction importante
Deux grands types d’assurance sont conçus pour offrir une protection financière en cas de graves problèmes de santé : l’assurance invalidité, souvent appelée assurance salaire, et l’assurance maladies graves. Bien que souvent confondues, les deux ne correspondent pas aux mêmes risques.
La première verse généralement une prestation mensuelle lorsque votre état de santé vous empêche de travailler, afin de remplacer une partie de votre revenu. Elle prend généralement effet, après un certain délai, lorsqu’une incapacité de travailler est reconnue selon les critères du contrat, et cesse lorsque ces critères ne sont plus remplis ou au terme de la période prévue au contrat. L’assurance maladies graves, elle, prévoit plutôt le versement d’un montant forfaitaire si vous recevez le diagnostic d’une maladie ou d’une condition couverte et que les critères du contrat sont respectés. Ce montant peut être utilisé comme bon vous semble. [Pour plus de renseignements sur ces deux types d’assurance, consultez cette infographie.]
Ces protections peuvent agir de façon complémentaire : en effet, le capital versé par l’assurance maladies graves peut s’avérer précieux pour affronter les conséquences financières d’une maladie, dans les cas où un remplacement partiel du revenu s’avérerait insuffisant.
Quatre éléments à vérifier
Si vous disposez d’un programme d’assurances offert par votre employeur, il pourrait donc être utile de vérifier si celui-ci inclut une assurance maladies graves. Le cas échéant, trois autres vérifications pourraient encore vous être utiles.
Le montant assuré
La prestation prévue – par exemple 10 000 $ ou 25 000 $ – sera-t-elle suffisante pour couvrir à la fois la baisse du revenu familial qui ne serait pas absorbée par l’assurance invalidité, le maintien des remboursements sur vos emprunts, les déplacements pour obtenir des soins spécialisés, les soins à domicile, les traitements non remboursés, l’adaptation du logement, l’aide d’un proche et tous les imprévus?
La portée de la protection
L’assurance couvre-t-elle un nombre plus restreint de maladies ou prévoit-elle des conditions plus limitées que celles qui seraient offertes par une police personnelle? Il faut savoir qu’en assurance maladies graves, au-delà du nom de la maladie, il faut que le diagnostic corresponde à la définition précise du contrat.
La continuité
Enfin, une couverture liée à l’emploi peut prendre fin lorsque vous quittez votre employeur ou prenez votre retraite. Certains contrats d’assurance collective offrent une option de maintien ou de conversion, mais celle-ci n’est pas universelle et peut être assortie d’un délai. En outre, souscrire une nouvelle assurance personnelle plus tard dans la vie peut coûter plus cher ou devenir difficile selon votre état de santé.
Une protection complémentaire
Comme on peut le voir dans le tableau ci-dessous, une assurance maladies graves personnelle permet généralement de choisir un montant et une durée de protection adaptés à votre situation. Elle peut demeurer en vigueur indépendamment de votre emploi, pourvu que les primes soient payées et que les modalités du contrat soient respectées. Selon le produit, elle peut aussi couvrir davantage de maladies, prévoir des prestations partielles pour certaines conditions ou offrir des services d’accompagnement, notamment la possibilité d'obtenir un deuxième avis médical.
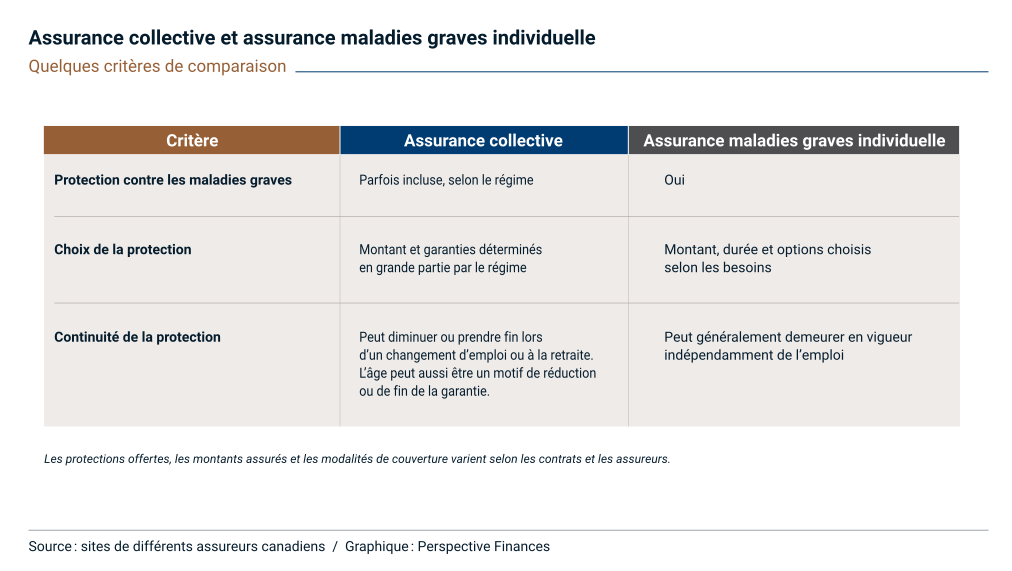
Lorsque vous détenez une assurance collective et une assurance personnelle, une même maladie pourrait vous donner droit à une prestation de chacune, à condition de satisfaire séparément aux définitions et aux exigences des deux contrats.
Le cas particulier des propriétaires d'entreprise
Si vous êtes propriétaire d’une entreprise, il pourrait être encore plus important de mesurer le degré de protection que votre assurance collective, si vous en avez une, vous procure. En cas de diagnostic de maladie grave couverte, en effet, une protection adaptée peut contribuer à préserver votre sécurité financière et à soutenir la continuité des activités de votre entreprise pendant cette période de transition.
Détenue par l’entreprise, l’assurance maladies graves peut servir à dégager un capital pour embaucher votre remplaçant, payer les frais fixes, rembourser les emprunts ou honorer des contrats en cours. Une assurance maladies graves peut aussi être intégrée à certaines conventions entre associés, afin de contribuer au financement d’un éventuel rachat de parts à la suite d’un diagnostic couvert.
Bien évaluer son besoin
Que vous soyez employé ou propriétaire d’entreprise, si vous avez la chance d’avoir une assurance maladies graves collective, vous profitez donc déjà d’une protection appréciable. Une assurance personnelle peut devenir son complément naturel lorsque le montant, la portée ou la durée de la protection collective ne correspondent pas entièrement à vos besoins.
Votre conseiller pourra vous aider à comparer vos protections collective et personnelle et à mesurer l’écart à combler.
Les sources suivantes ont été utilisées dans la rédaction de cet article.
Association canadienne des compagnies d’assurance de personnes, « Faits sur les assurances de personnes au Canada » ; « Guide sur l’assurance maladies graves ».
Autorité des marchés financiers, « Comment choisir une assurance maladies redoutées? ».
Desjardins, « Assurance maladies graves » ; « Assurance invalidité » ; « Transformer votre assurance collective en assurance individuelle » ; « Assurance maladies graves pour entreprises ».
EBSource, « Group Critical Illness Insurance vs Individual Policy: A Detailed Comparison for Canadians » ; « Group critical illness insurance in Canada: coverage, tax treatment, and coordination ».
PolicyAdvisor, « A comprehensive guide to understanding group critical illness insurance in Canada ».
Protégez-vous, « L’assurance maladies graves en 10 questions ».
SFL, « Assurance invalidité ou assurance maladies graves : comment choisir? ».

